 Avec la contribution de Joël Lemarchandel, formateur-consultant
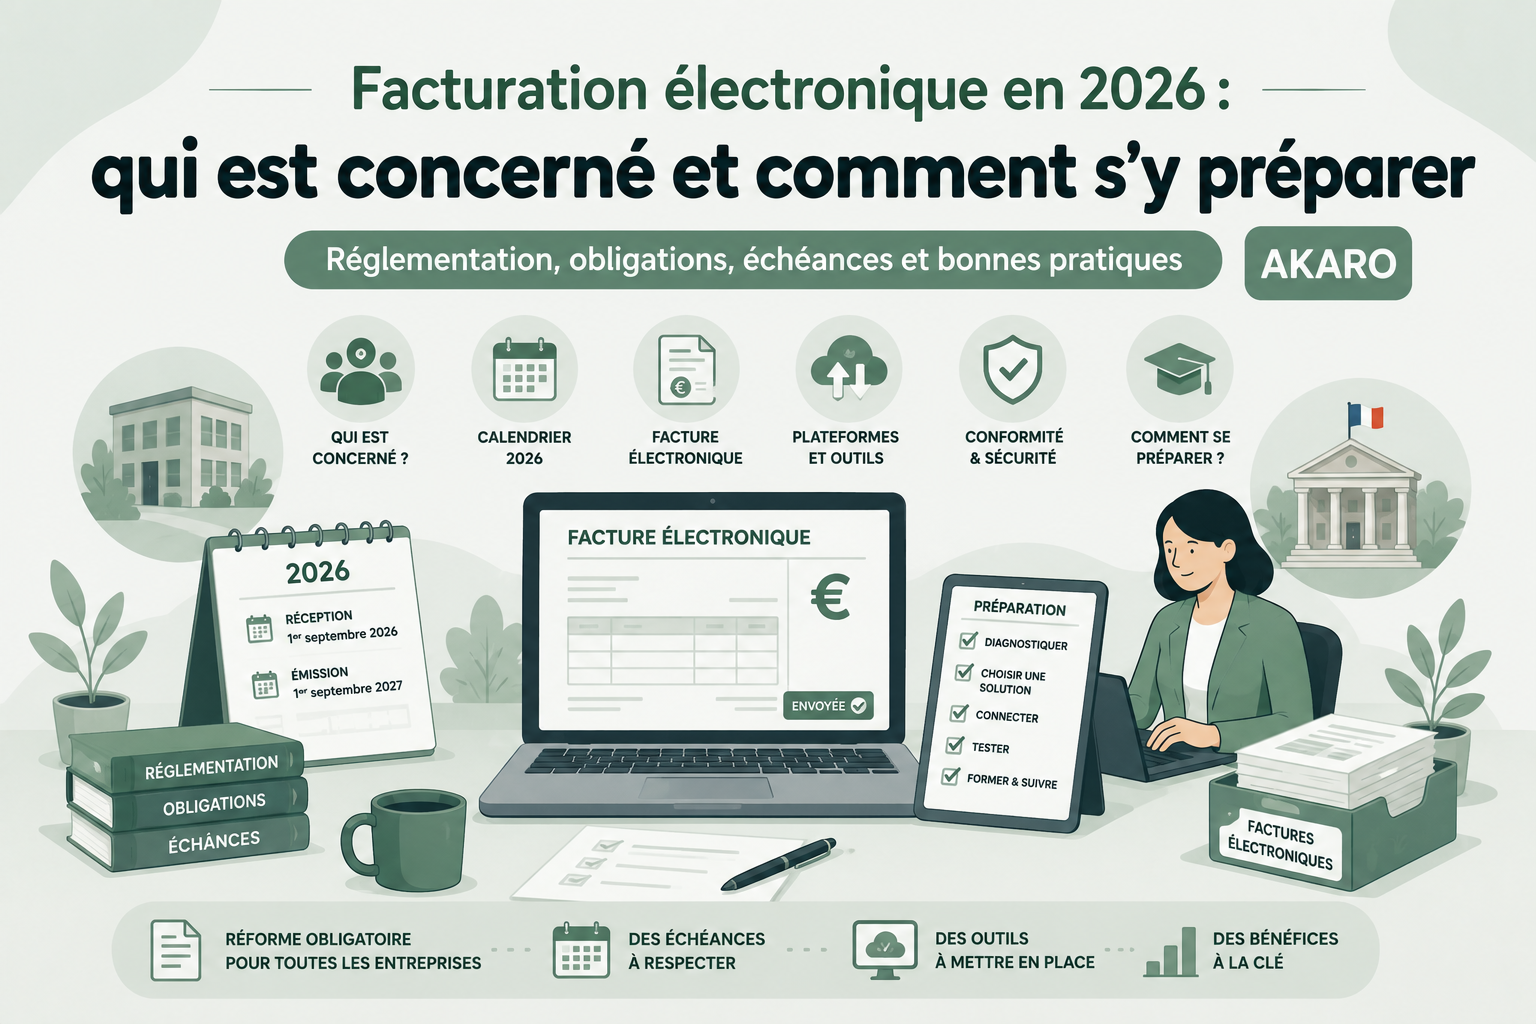
En bref : à partir du 1er septembre 2026, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI devront également les émettre dès cette date. Les PME, TPE et microentreprises seront soumises à l’obligation d’émission à compter du 1er septembre 2027.
La facturation électronique constitue l’une des principales réformes fiscales engagées en France ces dernières années. Son objectif est de moderniser les échanges entre entreprises, de simplifier les obligations déclaratives et de renforcer la lutte contre la fraude à la TVA.
De nombreuses entreprises se demandent aujourd’hui : qui est concerné par la facturation électronique ? Quand deviendra-t-elle obligatoire ? Quel logiciel faudra-t-il utiliser ? Et surtout, comment préparer cette transition dans les meilleures conditions ?
Dans ce guide, découvrez les obligations légales, le calendrier officiel de la réforme, les entreprises concernées et les étapes clés pour anticiper le passage à la facturation électronique.
Qu’est-ce que la facturation électronique ?
La facturation électronique (ou e-invoicing) consiste à émettre, transmettre, recevoir et traiter une facture dans un format électronique structuré permettant un traitement automatisé.
Il ne s’agit pas simplement d’envoyer un document PDF par e-mail. Une véritable facture électronique est émise dans un format normalisé permettant son intégration automatique dans les systèmes comptables des entreprises.
La réforme française s’inscrit dans un projet plus large de transformation numérique des échanges commerciaux entre entreprises assujetties à la TVA.
Pourquoi cette réforme ?
La généralisation de la facture électronique poursuit plusieurs objectifs :
- lutter contre la fraude à la TVA ;
- simplifier les obligations administratives des entreprises ;
- accélérer les traitements comptables ;
- réduire les délais de paiement ;
- limiter les coûts liés au papier ;
- améliorer le suivi des transactions.
À terme, la réforme doit permettre une transmission plus rapide et plus fiable des données de facturation à l’administration fiscale.
Les obligations légales
La réforme concerne progressivement les entreprises établies en France et assujetties à la TVA.
Deux nouvelles obligations sont introduites :
L’e-invoicing
Les entreprises devront émettre et recevoir des factures électroniques pour leurs transactions entre entreprises (B2B) réalisées en France.
L’e-reporting
Certaines opérations qui ne relèvent pas de la facture électronique (par exemple certaines opérations avec des particuliers ou des entreprises étrangères) devront faire l’objet d’une transmission spécifique de données à l’administration fiscale.
Ces deux obligations sont complémentaires.
Le calendrier officiel
La mise en œuvre est progressive.
À partir du 1er septembre 2026
Toutes les entreprises devront être en mesure de recevoir des factures électroniques.
À cette même date, les grandes entreprises et les entreprises de taille intermédiaire (ETI) devront également émettre leurs factures électroniques.
À partir du 1er septembre 2027
L’obligation d’émission sera étendue aux :
- PME ;
- TPE ;
- microentreprises assujetties à la TVA.
Cette mise en œuvre progressive laisse aux entreprises le temps d’adapter leurs outils et leurs processus. L’administration a par ailleurs annoncé une approche de tolérance pour les entreprises de bonne foi qui rencontreraient des difficultés au démarrage : vérifiez les règles et les sanctions applicables sur impots.gouv.fr.
Qui est concerné par la facturation électronique ?
Sont principalement concernées :
- les grandes entreprises ;
- les ETI ;
- les PME ;
- les TPE ;
- les microentreprises assujetties à la TVA.
En pratique, toute entreprise assujettie à la TVA réalisant des opérations B2B en France devra se préparer à cette réforme.
Certaines opérations ou certains régimes particuliers peuvent toutefois relever de règles spécifiques.
Quel logiciel de facturation utiliser ?
La réforme ne rend pas obligatoire un logiciel unique.
En revanche, les entreprises devront utiliser :
- un logiciel compatible avec les exigences de la réforme ;
- ou une Plateforme Agréée (PA, anciennement appelée PDP) ;
- ou une solution connectée à une Plateforme Agréée. La liste des plateformes agréées est publiée sur impots.gouv.fr.
Le choix de la solution dépend notamment de la taille de l’entreprise, du volume de factures et des outils déjà utilisés.
Comment préparer son entreprise ?
1. Identifier les flux concernés
Commencez par analyser :
- vos clients ;
- vos fournisseurs ;
- vos types de factures ;
- vos logiciels actuels.
Un préalable : nettoyer vos fichiers clients et fournisseurs. La transition ne tolère aucune approximation. La moindre erreur de saisie ou l’omission d’une donnée légale peut bloquer le routage d’une facture, avec à la clé des retards de paiement en cascade et un risque pour votre trésorerie. Vérifiez vos bases de données (numéro SIREN, forme juridique, adresse postale, siège social) et appuyez-vous sur l’annuaire officiel de la facturation électronique, accessible via le portail Service Public Entreprendre, qui répertorie les entités concernées par l’obligation.
2. Vérifier votre logiciel
Rapprochez-vous de votre éditeur afin de connaître la compatibilité de votre solution avec la réforme.
3. Adapter vos processus internes
La facture électronique modifie parfois :
- les circuits de validation ;
- les procédures comptables ;
- les échanges avec les clients et fournisseurs.
Il est conseillé d’anticiper ces changements.
4. Former les équipes
Les services comptables, administratifs et commerciaux doivent comprendre les nouvelles obligations afin de garantir une transition fluide.
5. Choisir une solution adaptée
Le choix d’une plateforme ou d’un logiciel doit prendre en compte :
- les fonctionnalités proposées ;
- la conformité réglementaire ;
- l’intégration avec votre système d’information ;
- l’accompagnement proposé.
Organismes de formation : un double défi à la rentrée 2026
Pour les organismes de formation, la rentrée 2026 cumule deux bouleversements : l’obligation de fiabiliser leurs données pour la facturation électronique et la fin de la subrogation de paiement par les OPCO, applicable à compter du 1er octobre 2026 pour la plupart des dispositifs (avec des exceptions, notamment le plan de développement des compétences des entreprises de moins de 50 salariés, et des modalités qui varient selon les OPCO). Les gestionnaires doivent donc revoir leur organisation interne sans attendre.
Pour aller plus loin : comment mettre en place la facturation électronique, quel logiciel de facturation choisir et comment organiser le suivi des paiements clients après la fin de la subrogation OPCO.
Les avantages de la facturation électronique
Au-delà de l’obligation réglementaire, cette réforme présente plusieurs bénéfices :
- réduction des erreurs de saisie ;
- automatisation des traitements ;
- diminution des coûts administratifs ;
- amélioration du suivi des paiements ;
- meilleure traçabilité des documents ;
- gain de temps pour les équipes.
Elle constitue également une opportunité d’accélérer la transformation numérique des entreprises.
Besoin d’accompagnement pour votre transition numérique ?
La mise en place de la facturation électronique ne consiste pas uniquement à installer un nouveau logiciel. Elle implique également une évolution des processus internes, des outils et des méthodes de travail.
Chez AKARO, nous accompagnons les entreprises dans leurs projets de dématérialisation et de transformation numérique. De l’analyse de vos besoins au choix des solutions les plus adaptées, nous vous aidons à préparer sereinement la mise en conformité avec les nouvelles obligations réglementaires.
Questions fréquentes
| Le PDF envoyé par e-mail est-il une facture électronique ? Non. Une facture électronique doit être émise dans un format structuré permettant un traitement automatisé. |
| Toutes les entreprises sont-elles concernées ? Toutes les entreprises assujetties à la TVA devront progressivement appliquer la réforme selon le calendrier officiel. |
| Faut-il changer de logiciel ? Pas nécessairement. Tout dépend de la compatibilité de votre solution actuelle avec les nouvelles exigences. |
Conclusion
La généralisation de la facturation électronique marque une étape importante dans la transformation numérique des entreprises françaises.
Même si les obligations sont mises en œuvre progressivement, il est recommandé d’anticiper dès maintenant cette évolution afin d’adapter vos outils, former vos équipes et garantir une transition fluide vers les nouveaux modes de facturation.
Besoin d’un coup de main ? Découvrez notre accompagnement à la facturation électronique ou réservez un échange de 30 minutes.
Dernière mise à jour : octobre 2026.
Sources officielles
- Portail de l’économie, des finances, de la souveraineté industrielle et numérique – Réforme de la facturation électronique : https://www.economie.gouv.fr/facturation-electronique
- impots.gouv.fr – La généralisation de la facturation électronique : https://www.impots.gouv.fr/facturation-electronique
- entreprises.gouv.fr – Informations officielles sur le calendrier et les entreprises concernées : https://www.entreprises.gouv.fr/
- Service Public – Informations pratiques sur les obligations des entreprises : https://www.service-public.fr/